


10月红宝书:成交回来了,溢价却没回来
旺小宝科技《全国购房者红宝书》2026年10月完整版解读
10月的新房市场,出现了一个耐人寻味的反差:看房的人多了、成交快了、周期短了,客户却更不肯为“更好”多付钱。

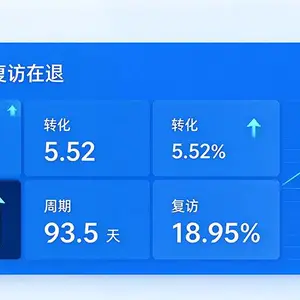
旺小宝科技《全国购房者红宝书》10月完整版追踪了全国新房购房者的结构、行为与预期。数据显示,10月全国日均来访量升至7.54组,环比增加19.7%;转化率由4.80%升至5.52%;成交周期由98.8天缩短至93.5天。
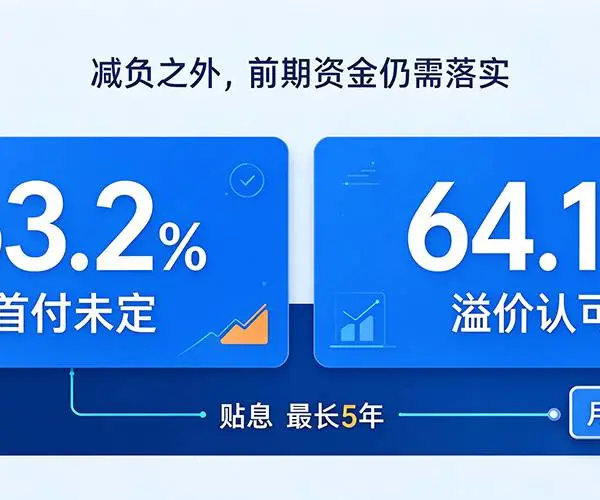
但与此同时,明确看跌后市的客户仍占61.4%,63.2%的客户尚未确定首付比例,产品溢价认可比例降至64.1%。
一句话概括:成交修复与价格约束并存,案场的胜负手,已经从“把客户请进来”,切换到“把总账算清楚”。
一、成交回来了:量在升、速在快,复访却在退
图:全国购房者信心指数(HCI)4—10月走势
10月“购房者信心指数”(HCI,以50为荣枯线)线性加权为54.10,较9月提高2.26点,连续***个月回升,但仍低于7月的54.60;几何平均HCI为52.62,提高2.41点。两个口径同向抬升,说明信心回暖不是个别指标拉动的假象。
把几项核心指标放在一起看,改善与隐忧同时存在:
日均来访量:6.30组升至7.54组,环比增长19.7%。
转化率:4.80%升至5.52%,提高0.72个***点。
成交周期:98.80天缩短至93.54天,快了5.3天。
复访率:20.60%回落至18.95%,下降1.65个***点。
前四项都在改善,唯独复访率掉了。这个细节值得案场警惕:本月成交提速,更多来自首访客户的即时转化,而不是靠回访慢慢磨出来。
说白了,“来一波、签一波”的效率提高了,客户“愿意再来”的黏性反而弱了。持续去化要同时靠首访成交与复访推进两条腿,只靠首访冲刺,热度一过就容易断档。
9·29购房贷款贴息政策在10月进入***完整月,减负方向与入市改善相互印证。但复访回落也说明:政策带来的是门槛降低,并不是决策变快的长期支撑。
二、谁在买房:更年轻、更小家庭
客群结构的变化,直接决定产品与话术的方向。
性别上,全国男性占52.2%、女性占47.8%,北上广深男女比例接近(50.5%对49.5%)。这说明购房越来越像“家庭联席决策”,户型、通勤、付款安排要同时照顾到夫妻双方的使用与出资诉求。
年龄上,26—30岁占37.3%,31—35岁占32.3%,两者合计69.6%,较9月提高3.1个***点;36—40岁占12.8%。
年轻客群占比在抬升,首置与首改的预算约束更硬,总价控制、房间实用性、月供承受能力,应当成为产品比较的重点。
家庭结构上,三口之家仍占首位,但占比由36.3%降至33.8%;二人家庭由26.5%升至29.6%,单身由12.1%升至14.5%。
小家庭在变多,户型需求随之多样化:有孩家庭看房间配置与收纳,小家庭看面积效率与总价。单纯加面积,已经很难同时满足两类预算。
行业来源上,金融、***事业单位、互联网/软件、制造业、建筑地产是主要客源。职业分布落到项目上,就是工作地点、通勤距离与收入取得方式:房源总价和付款节点,要与家庭可调配资金相匹配。
三、客从哪来:分销再升,自然来访在退
图:来访途径(分销来访 / 自然来访 / 线上访客)
渠道结构是10月值得单看的一条线。全国分销来访占65.2%,较9月提高3.0个***点;自然来访占27.4%,下降3.2个***点;线上访客占7.4%。
分城市群看,北上广深分销65.5%、自然24.5%、线上10.0%;省会城市分销65.0%、自然27.9%、线上7.1%;其他城市分销62.7%、自然31.4%、线上5.9%。由此可以读出三点:
1、分销是当前到访的主力,且占比仍在上升,项目对外部带客的依赖在加深。
2、自然来访在收缩,说明项目自身的***与到访转化还没接上。
3、线上获客北上广深居首(10.0%),到了其他城市只剩5.9%,线上能力的城市落差明显。
渠道带客、自然到访、线上获客,承担着不同的客源组织功能。分销占比抬高之后,到访转化率和渠道费用会一起影响项目的获客收益:只看到访数字涨、不算渠道账,很容易“热闹但不赚钱”。
四、案场效能:转化在改善,复访在回落
把到访与成交放在一起看,三类城市的效率差异非常清楚:
全国:日均来访7.54组,转化率5.52%,复访率18.95%,成交周期93.5天。
北上广深:日均来访11.59组(三类居首),转化率4.08%(三类居末),复访率18.60%,成交周期79.0天。
省会城市:日均来访8.45组,转化率6.10%(三类居首),复访率17.51%(三类居末),成交周期102.8天(周期偏长)。
其他城市:日均来访5.40组,转化率6.03%,复访率22.70%(三类居首),成交周期62.2天(周期更短)。
北上广深“客流居首、转化居末”,是典型的“人多、单难成”;省会城市“转化居首、周期偏长”,说明客户决策链条长、比较房源多;其他城市“周期更短、复访居首”,成交节奏更快。
客流规模不等于成交效率,这也是后文要按城市群分设打法的原因。
客户的购房顾虑,集中在六件事上:房屋总价与优惠、户型布局与得房率、收纳与房屋形状、临街噪音与楼层、采光通风与装修、交房时间。总价决定“能不能买”,户型与居住条件决定“选哪套”,付款与交付安排决定“什么时候签”。
所以价格讨论不能空谈折扣,要结合具体房源条件展开。报告对购房顾虑的拆解也印证了这一点:同等预算下,客户会先按面积、楼层、朝向、装修重新排序;同等面积下,又会比较使用效率与居住品质。
价差必须落到房源本身,客户才算得清“多付的钱对应哪些居住改善”。
五、首付:六成三没定,预算仍是前提
10月尚未明确首付比例的客户占63.2%,较9月上升3.0个***点。在已明确首付比例的客户中,15%—25%区间合计占45.4%,较9月的56.0%有所下降。首付款来源、可承受总价、月供水平,仍需要进一步明确,成交预算尚未落定。
分城市看,其他城市首付未明确比例居首(67.7%),省会城市与北上广深分别为61.4%、63.0%;省会城市15%—20%首付占比相对更高(10.5%)。付款门槛,仍是年轻家庭置业的硬约束。
9月29日出台、10月1日起实施的购房贷款贴息政策,支持面积不超过120平方米、总价不超过150万元的首套住房新增商业贷款。
符合条件的贷款,按100万元本金以内享受年化1个***点贴息,期限至多5年。贴息降低的是利息支出、改善的是月供负担;但首付款仍取决于家庭存款与置换资金。
首付方案尚未明确的比例升至63.2%,恰恰说明:减负之外,前期资金安排仍需落实。
对案场的启示很直接:首访就要同步核清首付来源、月供承受与置换节奏,比讲产品更前置。
六、价格态度:看跌减弱,溢价走弱
图:产品溢价认可比例(9月 / 10月对比)
明确表态的客户中,看跌后市的比例由81.5%降至61.4%,一个月回落20.1个***点;看平由7.3%升至20.6%,看涨由11.2%升至18.0%。悲观预期明显缓和,但看跌仍超六成,谨慎仍是主流。
另有一层反差:信心回升并没有同步转化为“愿意多付”。10月产品溢价认可比例为64.1%,较9月下降2.7个***点。
客户对户型、收纳、噪音、交付品质的诉求没有消失,但“产品更好”和“愿意多付”之间的差距在拉大。
分城市看,省会城市溢价认可65.3%居首,北上广深64.2%,其他城市59.2%、较9月下降6.3个***点,降幅更深。
其他城市成交在提速,但客户对品质价差的接受度在下降:总价控制,仍是推动认购的关键。
另一个信号是,询问项目后期调价的客户占比降至8.2%,较9月下降1.4个***点。报价稳定、优惠边界清晰,比反复释放调价信号更能推进认购。
七、城市群:三类城市,三种打法
图:城市群转化率月度对比(9月 / 10月)
10月三类城市的修复节奏明显不同:
北上广深:日均来访升至11.59组,环比增长22.2%,但转化率由4.35%回落至4.08%,成交周期由75.5天延长至79.0天。客流增长尚未转化为成交效率,新增来访没有带来同等程度的认购改善。
省会城市:日均来访8.45组,环比增长21.6%,转化率由5.20%升至6.10%,成交周期缩短至102.8天。转化率三类居首,但周期仍偏长,房源比较与付款安排需要***时间。
其他城市:日均来访5.40组,环比增长12.1%,转化率由4.98%升至6.03%,成交周期由97.5天骤降至62.2天,复访率由24.66%降至22.70%。已成交客户决策明显加快。
付款与价格态度同样分化:其他城市首付未明确比例居首(67.7%);看跌比例其他城市居首(65.9%)、北上广深居末(57.6%);产品溢价认可其他城市居末(59.2%)。总价控制与首付款安排,是其他城市继续放量的前提。
一句话:客流规模不等于成交效率,打法必须按城市群分设。把北上广深的“高客流”经验照搬到其他城市,或者拿其他城市的“快周期”去要求省会市场,都会错位。
八、结论与11月展望
10月的市场,是“成交修复”与“价格约束”两条线并行:信心回升、看跌减弱、决策加快;同时首付未定、溢价走弱、复访回落。政策降低了入市门槛,成交仍然回到两个朴素的落点:客户可承受的总价,和看得见的价差。
对项目而言,10月给出三条动作建议:
1、首访前置核预算:首付来源、月供承受、置换节奏,在头一次接待就核清。
2、报价稳定、边界清晰:少释放调价信号,多用实景与工程兑现支撑价差。
3、复访单独经营:复访率回落的当下,把未成交客户的二次到访当成独立动作来抓。
11月红宝书将聚焦年末窗口,拆解成交提速后的复访经营与价格收口。
九、合规边界:客流数据的采集与使用
这一篇反复用到到访量、复访率、来访渠道这类指标。落到单个案场,就涉及客户信息的采集与使用,几件事得先落定。
其一,告知。采集前向到场客户明示采集内容与用途,不用含糊表述带过。其二,同意。取得客户的合理知情同意,不把登记等同于概括授权。
其三,用途限定。来访与成交数据仅用于经营分析与服务改进,不挪作其他用途。其四,访问权限。按角色分级开放,置业顾问只看自己接待的客户,管理层看汇总层。
其五,留存期限。设定保存期限,到期清理,不长期沉淀。其六,保密。内部受控使用,不对外提供,也不与合作方随意共享。
这六项不是可选项。数据能用多久、用到哪一步,取决于这些前提有没有立住。
数据来源:旺小宝科技《全国购房者红宝书》2026年10月完整版,样本为全国新房购房者的结构、行为与预期月度追踪;文中比例为抽样统计结果,用于趋势判断,不代表单个项目表现。

成都旺小宝科技有限公司成立于2009年3月,是一家深耕行业应用的人工智能科技创新企业。 是***的营销场景“IOT+行业大数据+AI大模型全模态应用” 的解决方案与运营服务供应商,通过硬软一体+AI行业大模型等科技创新,形成了线下为主线上为辅的营销案场智慧解决方案,推动中国线下营销场景的数智化升级。 自研产品包括:智能电话系统、智能风控系统、智能语音工牌、智能盘客系统等创新产品,为传统行业的线下营销进行数智化升级搭建起了AI应用生态基础设施。 业务覆盖31个省市自治区,200+城市、16000多个线下营销中心。 尤其在房地产行业的***房企中,有97家使用旺小宝的产品与服务,包括保利 、中海、华润、万科等。
点击查看>| 注册资本 | 6800.00万人民币 | 公司注册地址 | 中国(四川)自由贸易试验区成都高新区和乐二街171号B区6栋1单元8层888号 | ||
| 统一社会信用代码 | 91510100MA61RHHF3Y | 登记机关 | 成都高新区市场监督管理局 | ||
| 法定代表人 | 陈标 | 公司成立日期 | 2015-11-12 | ||
| 营业期限 | 长期有效 | 经营范围 | 一般项目:软件开发;人工智能应用软件开发;信息系统运行维护服务;信息技术咨询服务;数据处理和存储支持服务;网络与信息安全软件开发;数字视频监控系统销售;电子产品销售;物联网设备销售;互联网安全服务;数据处理服务;信息系统集成服务;云计算设备销售;技术服务、技术开发、技术咨询、技术交流、技术转让、技术推广;信息安全设备销售;计算机系统服务;网络设备销售;云计算装备技术服务;通讯设备销售;互联网设备销售;租赁服务(不含许可类租赁服务)。(除依法须经批准的项目外,凭营业执照依法自主开展经营活动)许可项目:互联网信息服务。(依法须经批准的项目,经相关部门批准后方可开展经营活动,具体经营项目以相关部门批准文件或许可证件为准) | ||
-
面议
-
面议
-
面议
-
面议
-
面议
-
面议
-
面议
-
面议
-
面议
-
面议
